Restnutzungsdauergutachten in Düsseldorf
Für vermietete Immobilien setzt das Finanzamt pauschal eine Nutzungsdauer von 33 bis 50 Jahren an. Ist Ihr Gebäude älter oder abgenutzt, liegt die tatsächliche Restnutzungsdauer oft deutlich darunter. Mit einem Gutachten weisen Sie das nach und schreiben schneller ab – mehr Werbungskosten, mehr Liquidität.
Schneller abschreiben mit der tatsächlichen Restnutzungsdauer
Wer eine Immobilie vermietet, kann die Anschaffungskosten des Gebäudes über die Abschreibung (AfA) steuerlich geltend machen. Das Gesetz sieht dafür feste Sätze vor: 2 % pro Jahr für die meisten Bestandsgebäude, 2,5 % für Gebäude, die vor 1925 fertiggestellt wurden, und 3 % für Gebäude, die ab 2023 fertiggestellt wurden. Das entspricht einer Nutzungsdauer von 50, 40 oder 33 Jahren.
Diese Pauschalen passen oft nicht zur Wirklichkeit. Ein Gebäude aus den 1960er- oder 1970er-Jahren ohne umfassende Modernisierung hat häufig nur noch eine Restnutzungsdauer von 20 bis 30 Jahren. Weisen Sie diese kürzere Nutzungsdauer nach, dürfen Sie nach § 7 Abs. 4 Satz 2 EStG entsprechend höher abschreiben.
Genau diesen Nachweis liefert unser Restnutzungsdauergutachten: objektbezogen, sachverständig begründet und für das Finanzamt nachvollziehbar.
- Die Immobilie wird vermietet – im Privat- oder Betriebsvermögen
- Das Gebäude ist älter und seit Langem nicht umfassend modernisiert
- Der Gebäudeanteil an den Anschaffungskosten ist hoch
- Ihr persönlicher Steuersatz ist hoch
- Sie haben die Immobilie in den letzten Jahren gekauft oder planen den Kauf
Für selbst genutzte Immobilien gibt es keine AfA – hier hilft ein Restnutzungsdauergutachten steuerlich nicht.
Was eine kürzere Nutzungsdauer ausmacht
Vermietetes Mehrfamilienhaus, Baujahr 1968, Gebäudeanteil an den Anschaffungskosten 400.000 €. Ein Gutachten weist eine Restnutzungsdauer von 25 Jahren nach.
| Pauschale AfA | Mit Gutachten | |
|---|---|---|
| Nutzungsdauer | 50 Jahre | 25 Jahre |
| AfA-Satz | 2 % | 4 % |
| Abschreibung pro Jahr | 8.000 € | 16.000 € |
| Zusätzliche Werbungskosten pro Jahr | – | 8.000 € |
| Steuerersparnis pro Jahr bei 42 % Steuersatz | – | rund 3.360 € |
Vereinfachtes Beispiel ohne Solidaritätszuschlag und Kirchensteuer. Die Summe der Abschreibung bleibt gleich – Sie erhalten sie aber deutlich früher. Die steuerliche Beurteilung Ihres Falls übernimmt Ihr Steuerberater.
Was das Finanzamt heute verlangt
Der Bundesfinanzhof hat entschieden, dass Sie die kürzere Nutzungsdauer mit jeder sachverständigen Methode nachweisen können, die im Einzelfall geeignet ist (BFH, Urteil vom 28.07.2021, IX R 25/19). Ein Gutachten eines öffentlich bestellten und vereidigten Sachverständigen ist dafür nicht zwingend erforderlich.
Die Finanzverwaltung hatte die Anforderungen 2023 zunächst deutlich verschärft. Nachdem der BFH seine Linie mit Urteil vom 23.01.2024 (IX R 14/23) bestätigt hatte, hat das Bundesfinanzministerium sein einschränkendes Schreiben vom 22.02.2023 mit Schreiben vom 01.12.2025 vollständig aufgehoben. Maßgeblich ist damit die Rechtsprechung des BFH.
Entscheidend ist heute die Qualität des Gutachtens: Reine Modellwerte oder Tabellen reichen nicht. Die Restnutzungsdauer muss für das konkrete Gebäude nachvollziehbar hergeleitet werden.
- Ortsbesichtigung mit Fotodokumentation
- Technische Faktoren: Bausubstanz, Bauschäden, Zustand von Dach, Fassade, Fenstern und Haustechnik
- Wirtschaftliche Faktoren: Grundrisse, Energiestandard, Vermietbarkeit und Marktlage
- Rechtliche Faktoren: etwa Auflagen oder befristete Rechte
- Berücksichtigung bereits durchgeführter Modernisierungen
- Nachvollziehbare, objektbezogene Herleitung – keine Standardwerte
So kommen Sie zu Ihrem Gutachten
- Ersteinschätzung
Sie nennen uns Baujahr, Zustand und Gebäudeanteil. Wir schätzen unverbindlich ein, ob sich ein Gutachten für Sie lohnt.
- Unterlagen
Kaufvertrag, Grundrisse, Flächenangaben und Nachweise über Modernisierungen – Fehlendes klären wir gemeinsam.
- Ortsbesichtigung
Wir besichtigen das Gebäude und dokumentieren Zustand, Schäden und Ausstattung mit Fotos.
- Gutachten
Sie erhalten das fertige Gutachten zur Einreichung beim Finanzamt – auf Wunsch stimmen wir uns direkt mit Ihrem Steuerberater ab.
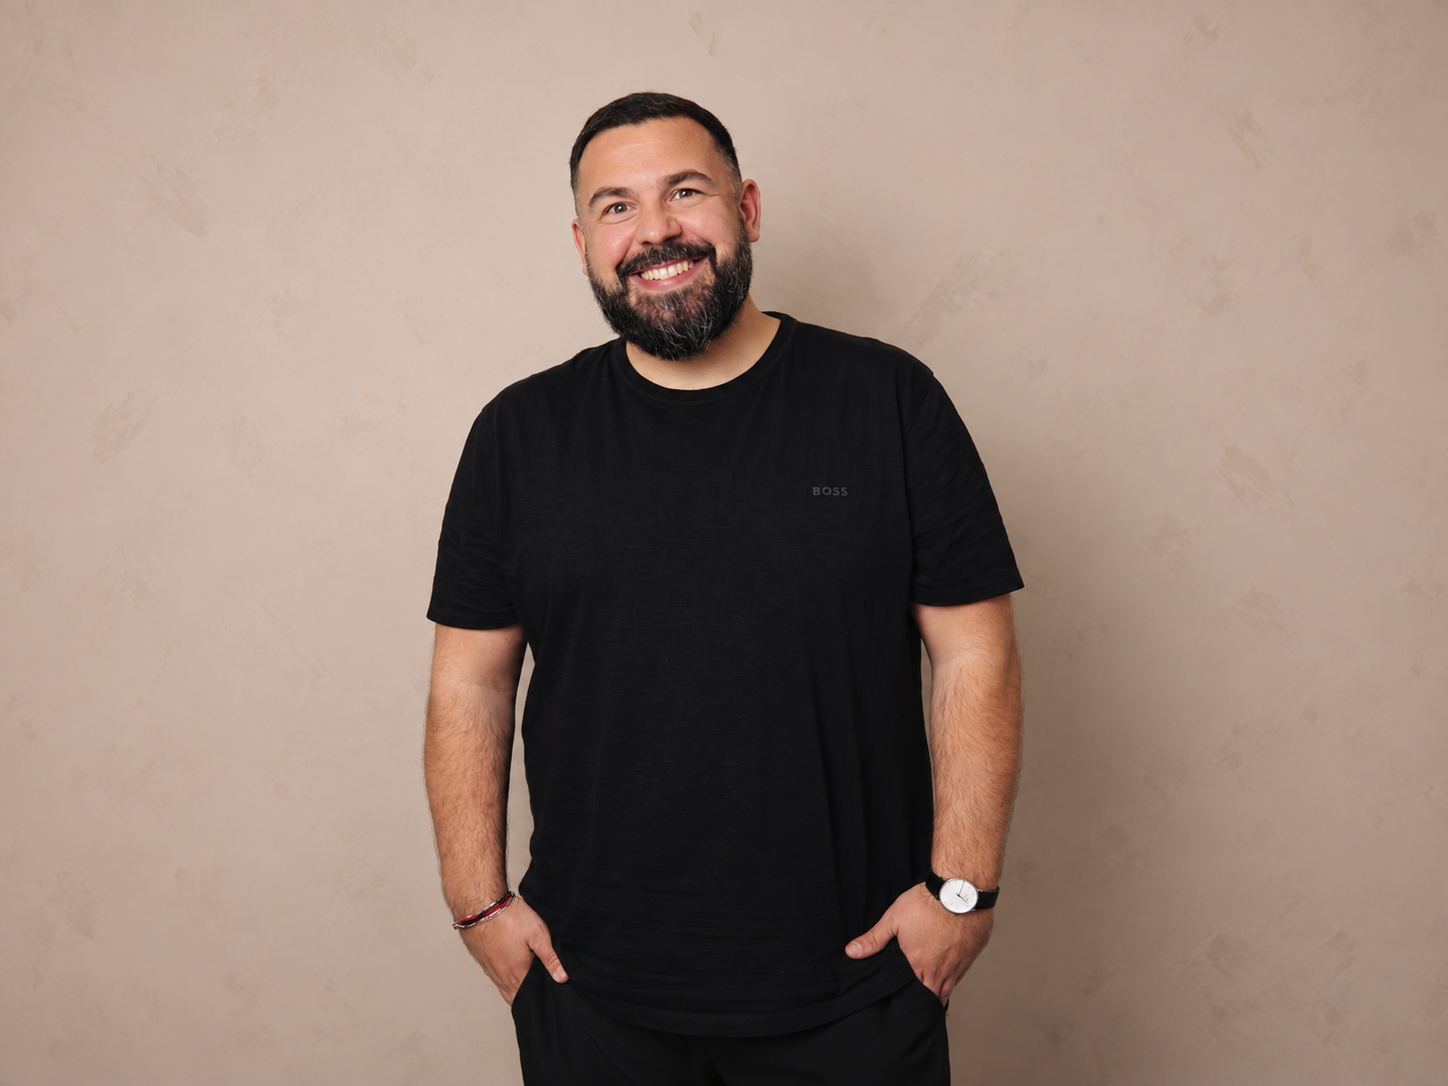
Antonio Velez Garcia
Restnutzungsdauergutachten liegen genau an der Schnittstelle von Immobilienbewertung und Steuern. Als zertifizierter Sachverständiger mit Hintergrund im Steuerwesen kenne ich beide Seiten – und weiß, worauf Finanzämter bei der Prüfung achten.
- Zertifizierter Sachverständiger (DIN EN ISO/IEC 17024)
- Sachverständiger für Immobilienbewertung (Sprengnetter Akademie)
- BDSF Senior-Mitglied
- Steuerliche Expertise
- Gutachten bundesweit
- Beratung auf Deutsch & Spanisch
Für Vermieter in Düsseldorf und ganz Deutschland
Unser Büro liegt in Düsseldorf-Pempelfort. Restnutzungsdauergutachten erstellen wir für Wohn- und Geschäftshäuser, Mehrfamilienhäuser und vermietete Eigentumswohnungen in ganz Deutschland – in der Region ebenso wie in Neuss, Meerbusch, Ratingen, Hilden, Krefeld und Wuppertal.
Sie brauchen zusätzlich einen belastbaren Wert, etwa für die Aufteilung des Kaufpreises oder eine Übertragung? Dann erstellen wir auch ein Verkehrswertgutachten.
Für welche Immobilien lohnt sich ein Restnutzungsdauergutachten?
Vor allem für vermietete ältere Gebäude, die seit Langem nicht umfassend modernisiert wurden und einen hohen Gebäudeanteil haben. Für selbst genutzte Immobilien gibt es keine Abschreibung – dort bringt das Gutachten steuerlich nichts.
Erkennt das Finanzamt das Gutachten an?
Das Finanzamt prüft jedes Gutachten. Nach der Rechtsprechung des BFH genügt jede sachverständige Methode, die im Einzelfall geeignet ist. Mit der Aufhebung des BMF-Schreibens vom 22.02.2023 kommt es vor allem auf eine nachvollziehbare, objektbezogene Begründung an – genau darauf legen wir Wert. Eine Garantie für die Anerkennung kann seriös niemand geben.
Ab wann gilt die höhere Abschreibung?
Grundsätzlich für die Veranlagungszeiträume, in denen Sie die kürzere Nutzungsdauer geltend machen und nachweisen. Ob auch noch offene frühere Jahre in Betracht kommen, klären Sie am besten mit Ihrem Steuerberater.
Ist eine Ortsbesichtigung nötig?
Gesetzlich ist sie nicht ausdrücklich vorgeschrieben. Für ein belastbares Gutachten ist sie aus unserer Sicht aber unverzichtbar, denn nur so lässt sich der tatsächliche Zustand des Gebäudes dokumentieren.
Was kostet ein Restnutzungsdauergutachten?
Die Kosten hängen von Objektart und Umfang ab. Nach der Ersteinschätzung erhalten Sie ein transparentes Angebot, bevor Kosten entstehen. Die Gutachtenkosten können als Werbungskosten steuerlich abziehbar sein.
Gibt es insgesamt mehr Abschreibung?
Nein, die Summe bleibt gleich: Abgeschrieben werden die Anschaffungs- oder Herstellungskosten des Gebäudes. Durch die kürzere Nutzungsdauer erhalten Sie die Abschreibung aber früher – das verbessert Ihre Liquidität und Rendite in den ersten Jahren deutlich.
Ersteinschätzung anfragen
Nennen Sie uns Adresse, Baujahr und ungefähren Kaufpreis – wir sagen Ihnen unverbindlich, ob sich ein Restnutzungsdauergutachten für Sie lohnt.
- Telefon
- 0211 – 15 86 06 74
- info@immo-vega.de
- Büro
- Collenbachstr. 7
40476 Düsseldorf
Route planen